Венчурный рынок Узбекистана постепенно переходит к новому этапу развития: инвесторы начинают оценивать результаты вложений, фонды выходят из стартапов, а финтех и искусственный интеллект формируют новые инвестиционные приоритеты. Какие проекты уже принесли доход, какие направления могут стать перспективными и где инвесторов ожидают наибольшие риски?
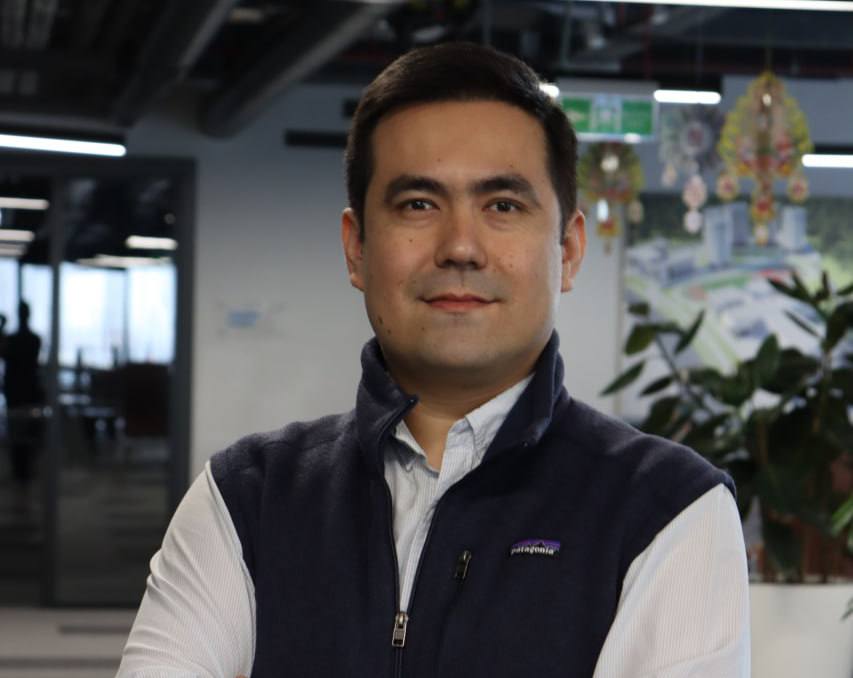
В преддверии международного форума FINNEXT Asia портал FinTech & Retail Eurasia провёл интервью с Давроном Пармоновым, партнёром Aloqa Ventures, обсудив доходность венчурных фондов, перспективы банковского сектора и ключевые направления инвестиций в Узбекистане и Центральной Азии в 2027 году.
FinTech & Retail Eurasia: Aloqa Ventures сообщала об оценке первого фонда с мультипликатором 2,2x. Сколько из этой доходности уже получено реальными деньгами, а сколько существует только в виде оценки стоимости стартапов?
Даврон Пармонов: По оценке KPMG, без учёта DLOC — 2,7x, с учётом — 2,2x. Наш первый фонд перешёл на стадию harvesting, и началась продажа активов. У нас сейчас 10 продаж (exit), остальные — по рыночной стоимости. Второй фонд активно инвестирует до $1 млн в лучшие проекты из первого фонда и ищет новые стартапы.
FinTech & Retail Eurasia: Вы планировали вернуть инвесторам более половины капитала первого фонда в 2026 году. Удалось ли выполнить эту задачу? Какие инвестиции принесли наибольшую прибыль, а какие оказались убыточными?
Даврон Пармонов: Да, мы выполняем поставленную задачу. В 2026 году планируем вернуть инвесторам более половины первоначального капитала первого фонда за счёт продажи долей в стартапах.
В течение следующих 3–4 лет рассчитываем обеспечить инвесторам возврат инвестиций в размере более трёхкратной суммы первоначальных вложений (3x+) и полностью закрыть фонд.
На сегодняшний день мы уже вышли из 10 проектов, а ещё 5 признали убыточными и списали. Всего в портфеле первого фонда было 30 проектов.
FinTech & Retail Eurasia: В вашем портфеле десятки стартапов. Сколько из них сегодня имеют устойчивую выручку и прибыль, сколько продолжают зависеть от инвестиций и сколько фактически прекратили работу?
Даврон Пармонов: В венчурном бизнесе банкротство более половины портфеля считается нормой, однако мы инвестировали достаточно консервативно. С учётом двух фондов у нас сейчас довольно много стартапов: ожидается, что в этом году мы спишем около 10% проектов от их общего количества. В дальнейшем кумулятивная доля списаний будет расти и в следующем году может достичь 20%.
FinTech & Retail Eurasia: В сентябре Aloqa Ventures объявила об инвестициях на $570 тысяч в четыре стартапа, включая Bito и Bigmart. Почему вы выбрали именно эти проекты? Какие показатели убедили вас вложить деньги и когда ожидаете возврата инвестиций?
Даврон Пармонов: Мы инвестировали в Bito ещё в прошлом году, а сейчас участвуем в их следующем раунде: проект показывает рост более чем в 2,5 раза и активно расширяется.
В случае с Bigmart нас в первую очередь привлекла команда. На рынке было три сильных игрока в сегменте B2B-маркетплейсов; мы изучили их и вошли в сделку в синдикате из четырёх фондов.
Это позволило диверсифицировать риски и дать стартапу ресурсы на тестирование гипотез: если мы увидим уверенные сигналы к росту PMF, то будем готовы вложить дополнительные миллионы для масштабирования.
FinTech & Retail Eurasia: Сегодня многие стартапы называют себя ИИ-компаниями. Как вы отличаете перспективную технологию от обычного сервиса на базе ChatGPT? Какие ИИ-продукты действительно способны приносить прибыль на рынке Узбекистана?
Даврон Пармонов: Отличить настоящую ИИ-компанию от простой «обёртки» над ChatGPT можно по наличию «защитного рва», уникальных данных, глубокой интеграции в процессы клиента и сильных навыков продаж — такой стартап не умрёт от очередного обновления OpenAI.
В Узбекистане «ИИ ради ИИ» не работает; здесь востребованы B2B-решения, которые сразу режут косты или растят выручку, в первую очередь в финтехе (скоринг, антифрод), клиентском сервисе с учётом специфики узбекского языка, а также в ритейле и логистике.
Пока направления Physical AI и DeepTech в нашем регионе отстают из-за слабого R&D, поэтому на рынке побеждают не самые сложные нейросети, а те продукты, которые решают самые болезненные проблемы местного бизнеса.
FinTech & Retail Eurasia: Какие проблемы банков и финтех-компаний Узбекистана до сих пор не решены? В каких направлениях — кредитный скоринг, антифрод, платежи, Open Banking или автоматизация — вы видите наибольший инвестиционный потенциал?
Даврон Пармонов: B2C-сегмент в Узбекистане достигает своего пика, поэтому сейчас необходимо развивать B2B-направления: кредитный скоринг для МСБ, а также традиционное и исламское B2B-финансирование.
Если смотреть на B2C, то системы Uzcard и Humo уже де-факто реализуют Open Banking — возможность привязать любую карту к любому приложению для физлиц работает отлично, и в мире мало настолько же успешных кейсов.
Теперь представьте аналогичный подход в B2B: агрегация разных банковских счетов бизнеса в одном окне и автоматизация процессов. По моим расчётам, это обеспечит мощный рост B2B-сектора.
Макроэкономически эта ситуация отлично описывается уравнением обмена Фишера (MV=PQ, где M — денежная масса, V — скорость обращения денег, P — уровень цен, Q — реальный ВВП).
Исламское финансирование способно вовлечь капитал в официальную экономику, увеличивая активную денежную массу (M). Финтех-стартапы и Open Banking работают быстрее традиционных банков, ускоряя оборачиваемость средств (V).
При этом перегретое розничное кредитование и рассрочки в B2C-сегменте искусственно разгоняют инфляцию (P), так как потребители безлимитно набирают долги.
Если же мы сфокусируемся на доступном B2B-финансировании, бизнес получит ресурсы для расширения. Рост производства увеличит предложение товаров и услуг (рост Q), что удовлетворит спрос и приведёт к стабилизации или даже падению цен.
За последние 5 лет мы выстроили полноценную воронку финансирования для технологических стартапов — от ангельских инвестиций до стадии Series A.
Сейчас я активно работаю по M&A. Я считаю, что традиционному бизнесу сейчас необходима точно такая же инфраструктура фондов прямых инвестиций (Private Equity), которая будет поддерживать компании на разных этапах их роста.
FinTech & Retail Eurasia: Может ли небольшой финтех-стартап в Узбекистане конкурировать с крупными банковскими экосистемами? Или перспективнее создавать технологии для банков с расчётом на последующее партнёрство или продажу бизнеса?
Даврон Пармонов: Конечно, достаточно посмотреть на оценки: традиционные банки продаются с мультипликатором 0,5–1x к капиталу, тогда как финтех-стартапы получают оценку EV/Revenue на уровне 9,1x — это более чем в 10 раз превышает оценку любого банка.
В Узбекистане сейчас нет по-настоящему крупных частных банков, так как 60% активов сектора принадлежат государству. Эти банки не показывают активного роста из-за специфики госуправления и не создают существенной акционерной стоимости (shareholder value), а на международных биржах пока не представлен ни один узбекистанский банк.
Я считаю, что финтех-сектор способен привлекать капитал и готовиться к листингу гораздо быстрее. В перспективе успешная финтех-компания вполне сможет просто купить классический банк для масштабирования своей инфраструктуры.
FinTech & Retail Eurasia: Что сегодня нужно показать основателю стартапа, чтобы получить от Aloqa Ventures $100–300 тысяч? Какие показатели вы считаете обязательными и по каким трём причинам чаще всего отказываете в инвестициях?
Даврон Пармонов: Чтобы получить чек на $100–300 тысяч, основателю нужно показать сильную команду — на ранней стадии это фундаментальный фактор.
Далее мы оцениваем ранние сигналы наличия рынка (первую выручку, вовлечённость пользователей), способность нащупать Product-Market Fit (PMF) и потенциал бизнес-модели к кратному масштабированию.
FinTech & Retail Eurasia: Почему узбекским стартапам по-прежнему сложно привлекать крупные международные инвестиции? Что мешает больше: небольшой внутренний рынок, недостаточная выручка, корпоративное управление или юридическая структура компаний?
Даврон Пармонов: Главная проблема заключается в том, что о нас пока мало знают: рынок Узбекистана непонятен иностранным инвесторам, слишком мал для глобальных игроков, а местная регуляторика и рынок капитала ещё недостаточно развиты.
Чтобы обойти эти барьеры, успешным стартапам мы сразу структурируем холдинговые компании в привычных юрисдикциях — в США, Великобритании или Сингапуре.
Затем мы выступаем локальным партнёром и вкладываем свой $1, чтобы привлечь $5–10 от зарубежных фондов, обеспечивая им прозрачность, финансовый рычаг (leverage) и демонстрируя нашу личную вовлечённость в проект (skin in the game).
FinTech & Retail Eurasia: Если смотреть на 2027 год, какие три направления вы считаете наиболее перспективными для инвестиций в Узбекистане и Центральной Азии? А какие сегменты уже перегреты и могут привести инвесторов к серьёзным потерям?
Даврон Пармонов: К 2027 году наибольший инвестиционный потенциал в Узбекистане и Центральной Азии покажут три направления: B2B-финтех с корпоративным Open Banking, исламское финансирование, способное вовлечь теневой капитал в экономику, и прикладной ИИ с уникальными данными и «защитным рвом».
При этом традиционный B2C-финтех, особенно потребкредитование и рассрочки, уже перегрет. Этот сегмент достигает пика, искусственно разгоняет инфляцию и грозит инвесторам серьёзными потерями из-за растущих дефолтов.
Кроме того, я провёл внутренний R&D и вычислил 6 секторов, в которых можно построить компанию-«единорога» (unicorn), опираясь исключительно на внутренний рынок Узбекистана.