Николай Сторонский: «Если мы хотим быть технологической компанией, нам лучше зарабатывать на подписках»
Около 100 тыс. новых клиентов ежедневно, собственная система отбора перспективных продуктов, искусственный интеллект в роли персонального банковского менеджера и амбиции по выходу на IPO в 2028 году.
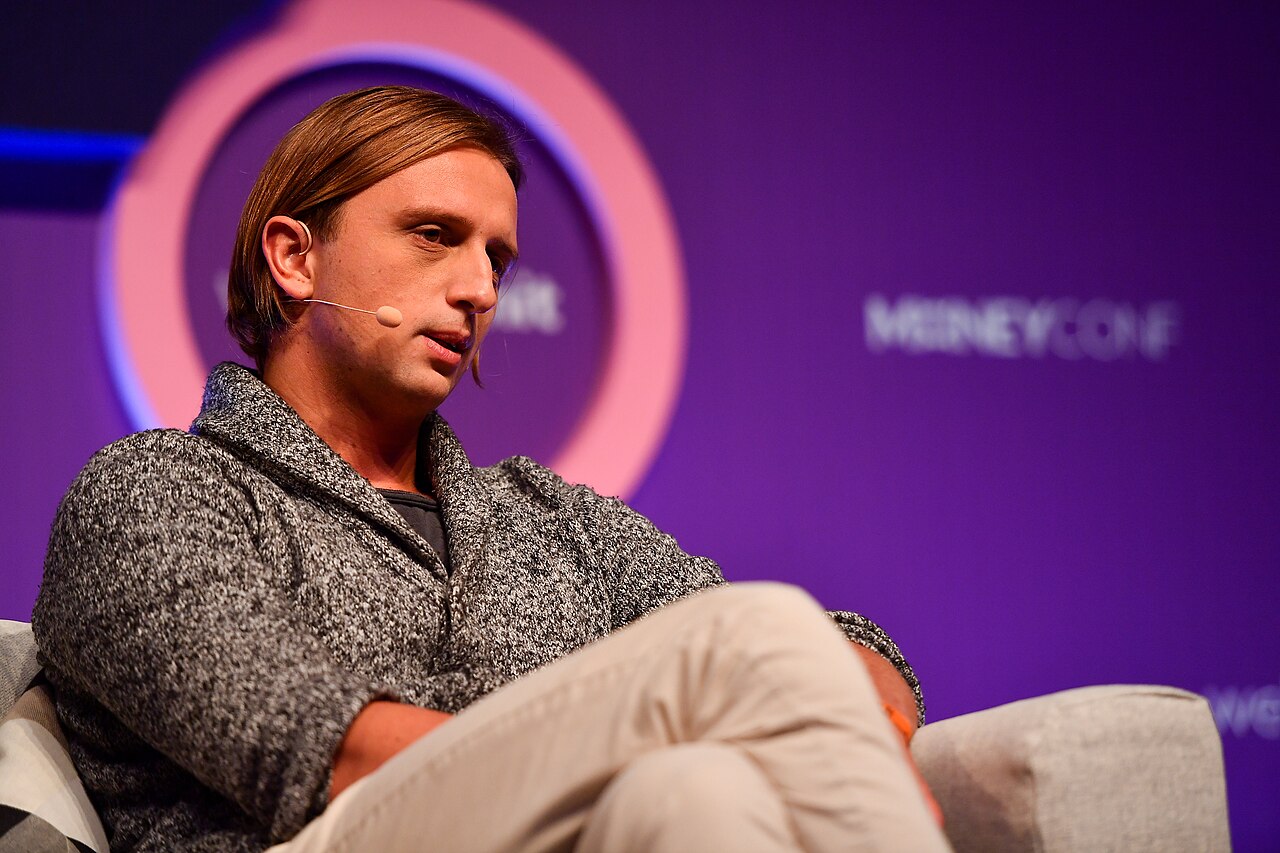
Сооснователь и CEO Revolut Николай Сторонский в беседе с сооснователем и президентом платежной компании Stripe Джоном Коллисоном в рамках подкаста Cheeky Pint рассказал о бизнес-модели необанка, конкуренции с традиционными финансовыми институтами, международной экспансии, перспективах запуска собственного стейблкоина и трансформации корпоративного управления под влиянием искусственного интеллекта.
FinTech & Retail Eurasia публикует адаптированный перевод интервью.
От мультивалютной карты до глобальной финансовой экосистемы
— Оглядываясь назад, что позволило Revolut достичь таких масштабов? Что стало главным драйвером роста?
— Я никогда не ставил перед собой задачу как можно быстрее масштабировать бизнес. Я просто работал над продуктом и старался комплексно решать проблемы клиентов.
Когда мы начинали, у нас появлялось от одного до десяти новых клиентов в день. Затем их стало 100, 500, 2 тыс. Сейчас к нам ежедневно присоединяются около 100 тыс. клиентов.
Я был больше сосредоточен на создании продуктов, получении лицензий и других подобных задачах.
— Но наверняка вы много думали о механизмах привлечения клиентов, о том, как сделать так, чтобы пользователи рекомендовали ваши продукты другим?
— По-настоящему активно заниматься привлечением клиентов мы начали, кажется, в 2022 году. Именно тогда у нас впервые появились серьезные бюджеты на эти цели.
— То есть первые семь лет вы обходились без этого?
— Да, рост был полностью органическим. В 2022 году мы начали выстраивать модели окупаемости, рассчитывать пожизненную ценность клиента (LTV), а также развивать реферальный маркетинг.
— Как до этого люди узнавали о ваших продуктах?
— Сарафанное радио и, конечно, PR.
— Какой продукт оказался наиболее эффективным с точки зрения привлечения клиентов?
— Самый первый, который мы запустили, — мультивалютная карта с нулевой комиссией за обмен валют.
— Интересно, что и Revolut, и Wise смогли достичь значительных масштабов благодаря недовольству потребителей комиссиями за конвертацию валют. Разочарование в традиционных банковских продуктах оказалось настолько сильным, что породило сразу несколько успешных финтех-компаний.
— Возможно. Но если посмотреть на банки, то большинство их продуктов, на мой взгляд, довольно плохие. Причем это касается не только мультивалютных переводов, но и кредитования, обслуживания бизнеса, эквайринга.
Думаю, дело было не в мультивалютных переводах или картах как таковых. Мы просто взяли определенный продукт и сделали его намного лучше.
Это мог быть эквайринг, как в вашем случае, или кредитование. В сфере инвестиций и трейдинга это удалось сделать Robinhood.
— Получается, в самом факте запуска мультивалютной карты не было ничего особенного? Вы с таким же успехом могли начать с текущих банковских счетов?
— Да. Как только вы создаете продукт, который значительно лучше и дешевле банковского аналога, все становится гораздо проще.
— Какой второй продукт доказал, что ваш успех не был случайностью и вы способны систематически создавать востребованные финансовые решения?
— Банковские счета для бизнеса. Это была уже не мультивалютная карта, а цифровой банковский счет.
Мы начинали примерно с десяти корпоративных клиентов в день, без какого-либо маркетинга. Сейчас подключаем около 1,5 тыс. бизнес-клиентов ежедневно. При этом порядка 30% приходится на платный маркетинг. Остальное — по-прежнему органический рост.
Как Revolut создает новые продукты
— У успешных технологических компаний совершенно разные подходы к разработке продуктов. Apple, Google и Facebook используют различные модели. Как этот процесс устроен в Revolut?
— Мы формируем небольшую команду примерно из десяти человек: сильный руководитель продукта, хороший дизайнер и разработчики.
Затем создаем то, что имеет смысл с точки зрения фундаментальных принципов. Это может быть существующий продукт, который мы способны значительно улучшить, или новое решение, которое кажется нам перспективным.
Но, по большому счету, все новое — это хорошо забытое старое. Практически все наши успешные продукты существовали и раньше, но были плохо реализованы другими организациями.
Внутри Revolut действует система New Bets — механизм запуска новых бизнес-инициатив. Любой сотрудник компании может предложить идею. Затем она проходит проверку и поступает на рассмотрение комитета, состоящего из людей, которые уже запускали подобные проекты. Они принимают решение о финансировании.
— Что именно включает в себя проверка идеи?
— Сначала команда оценивает юнит-экономику, финансовые показатели и коммерческую целесообразность проекта.
В большинстве случаев идея имеет смысл, поскольку затраты на небольшую команду относительно невелики. Если продукт действительно полезен клиентам и они готовы за него платить, он может генерировать десятки миллионов долларов.
Затем идею оценивают руководители, имеющие опыт создания новых продуктов, и генеральные менеджеры.
Если все одобрено, формируется отдельная команда, которая разрабатывает продукт в течение девяти-восемнадцати месяцев.
После запуска мы смотрим на динамику. Если продукт быстро растет, увеличиваем команду. Одна команда превращается в две, три, четыре, а затем — в полноценное подразделение.
Проекты, которые не растут, мы постепенно закрываем. Те, которые показывают умеренный рост, можем оставить без дополнительного масштабирования.
— Но у Revolut уже миллионы клиентов. Разве при такой аудитории не практически любая идея может оказаться экономически жизнеспособной?
— Приведу пример. Мы запустили Revolut Lite более чем в 100 странах, где работали исключительно в сегменте денежных переводов, без банковской лицензии или лицензии на выпуск электронных денег.
Идея заключалась в создании международного аналога Venmo. Однако проект не оправдал ожиданий, поскольку мы рассчитывали на значительно более низкую стоимость привлечения клиентов.
Органический рост оказался недостаточным. Нам пришлось использовать платный маркетинг, а юнит-экономика не обеспечивала необходимой окупаемости.
В большинстве случаев, возможно, в 90%, вы правы: если продукт становится востребованным, его финансовые показатели оказываются очень хорошими. Но существуют и исключения, поэтому предварительная проверка необходима.
— Были ли идеи, в успехе которых вы первоначально сомневались, но которые впоследствии превзошли ваши ожидания?
— В 99% случаев я открыт новым идеям.
В прошлом было слишком много ситуаций, когда мои первоначальные суждения оказывались неправильными. Поэтому сейчас я настроен оптимистично.
Думаю, дело не столько в идее, хотя она тоже важна, сколько в ее реализации. Практически любую разумную идею можно сделать успешной, если приложить достаточно усилий и потратить необходимое время.
Если команда очень сильная, она способна реализовать даже среднюю идею. А если сама идея и бизнес-модель действительно выдающиеся, продукт иногда может добиться успеха даже при не самой сильной команде.
— Какой пример сочетания сильной идеи и сильной команды вам особенно нравится?
— Наше подразделение подписочных продуктов. Когда команда предложила запустить дополнительную премиальную подписку Ultra, мне показалось, что идея неплохая.
Ultra — это, по сути, премиальный банковский счет стоимостью около 50 евро в месяц, который предоставляет клиентам множество дополнительных преимуществ.
Я не предполагал, что это направление станет настолько крупным бизнесом. Но результат оказался значительно лучше моих ожиданий.
Почему вирусный рост в банковском секторе ограничен
— Многие финансовые продукты обладают естественным механизмом вирусного распространения. Например, чтобы отправить деньги другому человеку, можно предложить ему зарегистрироваться в платежном сервисе. Насколько важен этот механизм для Revolut?
— P2P-переводы определенно являются инструментом привлечения клиентов, особенно в странах с недостаточно развитой платежной инфраструктурой.
В Европе примерами таких рынков являются Ирландия и Румыния. Этот механизм хорошо работал там, где банковские платежные системы были устаревшими.
Но я бы не назвал его основным источником привлечения клиентов.
Проблема банковских продуктов заключается в необходимости прохождения процедур KYC и идентификации. Это создает дополнительные препятствия для пользователя.
Кроме того, финансовый продукт нельзя просто распространять по всему миру. Вы можете предлагать его только в тех странах, где имеете необходимые лицензии.
— То есть требования KYC существенно усложнили вирусное распространение финансовых продуктов?
— Безусловно. Когда мы только запускались, регулирование позволяло в определенных пределах пользоваться сервисом без полной идентификации. Тогда вирусный эффект был гораздо сильнее.
Но позднее, примерно в 2017 году, эти возможности были ограничены.
За все время существования Revolut мы экспериментировали с различными механизмами вирусного роста. Однако коэффициент вирусности — показатель того, сколько новых пользователей приводит один существующий клиент, — у нас всегда оставался меньше единицы.
Почему Revolut делает ставку на подписки, а не на кредитование
— Revolut отличается от традиционных банков тем, что его бизнес-модель не строится преимущественно на чистой процентной марже. Вы изначально планировали работать именно так?
— Все достаточно просто. Мы начинали в Великобритании и Европе, где условия для финансовых стартапов очень жесткие.
Межбанковские комиссии (interchange) низкие, а кредитование строго регулируется. Вы не можете устанавливать клиентам такие высокие процентные ставки, как, например, в Мексике или Бразилии.
В результате мы были вынуждены оптимизировать транзакционный бизнес и сделать его прибыльным.
Если бы мы начинали в Бразилии или Мексике, то, вероятно, сосредоточились бы на кредитовании и зарабатывали бы значительные средства именно на нем.
— Но сейчас у вас есть депозиты, и вы можете развивать кредитование. Будете ли вы строить традиционную банковскую модель?
— Моя позиция заключается в том, что мы хотим иметь как можно меньше рисков.
Даже если мы будем заниматься кредитованием, оно не должно занимать значительную долю нашего баланса. На данный момент наш целевой показатель — менее 10%. Остальную часть кредитов мы намерены секьюритизировать.
— Почему?
— Во-первых, чем проще бизнес-модель, тем лучше с точки зрения регулятора.
Во-вторых, если мы хотим быть технологической компанией, нам лучше заниматься подписочным бизнесом.
Как только вы начинаете активно заниматься кредитованием, ваши рыночные мультипликаторы приближаются к банковским.
Если посмотреть на технологические компании, их коэффициент P/E — отношение рыночной капитализации к прибыли — может составлять 40–50. В банковском бизнесе вам повезет, если он достигнет 10.
— Но действительно ли кредитный бизнес менее привлекателен сам по себе или инвесторы просто привыкли оценивать его по более низким мультипликаторам?
— Думаю, дело в природе самого бизнеса.
Когда вы выдаете кредит или кредитную карту, необходимо формировать резервы. Их размер сильно зависит от используемых моделей оценки риска и экономических условий.
В действительности вы не знаете, вернет ли клиент кредит через три, четыре или пять лет. Вы можете моделировать ситуацию и рассчитывать на возврат средств, но обстоятельства способны измениться.
Эта неопределенность учитывается инвесторами.
Сегодня банк может получать огромную прибыль от кредитного портфеля. Но через два-три года безработица вырастет с 3% до 6%, и вся прибыль исчезнет. Более того, банк может начать терять деньги.
— То есть кредитование — цикличный источник прибыли, а подписки позволяют получать более предсказуемый регулярный доход?
— Именно. Это похоже на продажу опционов: можно десять лет получать премию, а на одиннадцатый потерять все.
Внутренняя конкуренция продуктов и автоматизация продаж
— Как вы решаете, какие из новых продуктов заслуживают дальнейших инвестиций и масштабирования?
— От момента принятия решения о запуске до появления продукта обычно проходит 12–18 месяцев.
Необходимо сформировать команду, разработать продукт и пройти все внутренние банковские процедуры согласования.
Сначала мы запускаем продукт в одной тестовой стране — например, в Ирландии или Великобритании. Если все работает хорошо, постепенно распространяем его на другие рынки.
Затем подключаем продукт к нашей автоматизированной системе кросс-продаж.
Поскольку мы занимаемся этим уже достаточно долго, у нас накопились исторические данные об эффективности примерно 100 бизнес-инициатив.
Мы смотрим, какую валовую прибыль продукт приносит в первый месяц после запуска, во второй, третий, четвертый, двенадцатый месяцы, и сравниваем его результаты с другими проектами.
Если продукт входит в 25% наиболее успешных, мы начинаем его масштабировать: нанимаем больше людей, создаем дополнительные команды.
Если он попадает в нижние 25%, перераспределяем команду на другие проекты. В отношении продуктов, находящихся в середине этого рейтинга, решения принимаются индивидуально.
— Но закрытие финансового продукта может иметь последствия для клиентов. Как вы учитываете эти риски?
— Конечно, мы оцениваем возможный ущерб для пользователей.
Если клиенты уже пользуются продуктом и его прекращение может негативно на них сказаться, мы сохраняем его в существующем виде. Просто перестаем инвестировать в дальнейшее развитие и продолжаем поддерживать его работу.
— Расскажите подробнее об автоматизированной системе кросс-продаж Revolut.
— На нашей платформе представлено множество продуктов.
Мы используем модель машинного обучения, которая на основе определенных событий и профиля клиента определяет, какой продукт наиболее актуален для него в конкретный момент.
Например, у вас есть британский счет Revolut, и вы прилетаете в Ирландию. Мы можем предложить вам eSIM.
Поскольку мы видим транзакции, то можем предложить клиенту аналогичный продукт, который уже представлен в нашей экосистеме.
Кроме того, у нас есть большая языковая модель (LLM), которая фактически выполняет функции персонального менеджера.
Она анализирует продукты, события и рекомендации, сформированные моделью машинного обучения, после чего принимает решение, что именно предложить клиенту в данный момент.
Весь этот процесс автоматизирован.
— Получается, вы находитесь в более выгодном положении по сравнению с другими компаниями, поскольку видите, на что люди тратят деньги?
— Мы не видим всех деталей покупки, только саму транзакцию.
— Основная задача модели заключается в том, чтобы определить, какой продукт клиент с наибольшей вероятностью приобретет?
— Все несколько сложнее. Мы учитываем не только вероятность конверсии, но и валовую прибыль продукта.
Кроме того, мы стараемся не перегружать клиента сообщениями. Каждая коммуникация может иметь и определенный негативный эффект. Модель учитывает все эти факторы и принимает решение.
— Были ли у вас продукты, которые сначала росли очень медленно, но впоследствии резко набрали обороты?
— Такое практически никогда не происходило. Я даже не могу вспомнить подобного примера.
Обычно тенденция работает в вашу пользу: если продукт быстро растет в первые 12 месяцев, скорее всего, он продолжит активно расти и дальше.
— Почему другие компании не используют столь же строгую систему оценки новых продуктов?
— Большинство компаний просто не запускают так много новых инициатив.
Мы реализовали большое количество проектов и получили значительный объем обратной связи. Именно поэтому можем позволить себе быть настолько строгими.
Другие компании запускают семь-восемь проектов. Обратная связь поступает с задержкой, менеджмент меняется, и в результате четкий процесс оценки новых инициатив так и не формируется.
— Можно ли применять эту модель к нефинансовым продуктам?
— Практически к любым. Даже если речь идет о принципиально новом для нас направлении.
Например, мы создали собственную HR-систему для внутренних нужд компании, а затем решили превратить ее в самостоятельный продукт — Revolut People.
Мы выделили отдельную команду и начали продавать решение внешним клиентам.
— А как вы оцениваете продукты, которые изначально не предназначены для получения прямой прибыли, но повышают вовлеченность пользователей?
— Мы используем два показателя: прямую и косвенную валовую прибыль.
Например, RevPoints — это программа лояльности, позволяющая клиентам накапливать баллы и использовать их для получения других продуктов.
С точки зрения бухгалтерского учета ее непосредственная прибыль невелика. Но если рассчитать косвенную валовую прибыль, она оказывается очень высокой.
В конечном счете вам нужен единый показатель, который определяет, является продукт успешным или нет.
Борьба за зарплатных клиентов и новое поколение пользователей
— В банковской отрасли существует принципиальная разница между человеком, который периодически пользуется услугами банка, и клиентом, для которого этот банк является основным. Обычно главным критерием считается зачисление зарплаты на счет. Насколько важно для Revolut изменить характер взаимодействия с клиентами?
— Это чрезвычайно важно. Как только клиент начинает получать зарплату на счет Revolut, он начинает пользоваться гораздо большим количеством наших продуктов.
Если человек использует приложение исключительно для P2P-переводов, пополняет счет на 20 долларов и отправляет их другому пользователю, это не слишком прибыльно для нас.
Поэтому мы прилагаем много усилий, чтобы клиенты переводили свои зарплаты в Revolut.
В зависимости от страны доля ежемесячно активных пользователей, которые получают зарплату на наши счета, составляет от 10% до 20%.
— Что способствует переходу клиентов на полноценное банковское обслуживание?
— Это достаточно длительный процесс.
Мы уделяем много времени и внимания созданию продуктов для детей. Если они начинают пользоваться Revolut в раннем возрасте, впоследствии их гораздо проще перевести на банковские счета для клиентов старше 18 лет.
Переманить взрослого клиента из другого банка намного сложнее.
— Вы наблюдаете существенную разницу в поведении пользователей разных возрастных групп?
— Если посмотреть на различные категории пользователей, то в большинстве европейских стран, где мы присутствуем, более 50% людей в возрасте до 35 лет уже имеют тот или иной счет Revolut.
Сложности возникают с привлечением людей старше 50, 60 или 70 лет, хотя именно у них по-прежнему сосредоточена значительная часть ликвидных активов.
Им гораздо сложнее перейти из традиционного банка в цифровой.
— Чем разработка продуктов в регулируемом финансовом бизнесе отличается от аналогичных процессов в обычной технологической компании?
— В обычной технологической компании это гораздо проще. В банковском секторе необходимо проходить множество процедур согласования.
Поскольку у нас несколько банков, мы выстроили специальную процедуру одобрения новых продуктов — New Product Approval Process.
— Как вы минимизируете отток клиентов?
— Стараемся создавать лучшие продукты.
Раньше у нас была достаточно сложная система, которая отслеживала переход пользователей из одной категории в другую. Например, сколько клиентов, использовавших только P2P-переводы, начали получать зарплату на наши счета.
Однако со временем эта система стала слишком сложной.
В итоге мы перешли к анализу групп клиентов, которые присоединились к Revolut в определенной стране, и начали отслеживать, сколько из них продолжают пользоваться нашими сервисами через 12, 18 и 24 месяца.
Мы обнаружили интересный эффект. Если первоначально из 100 клиентов ежемесячную активность проявляют 60 человек, то спустя два года их может быть уже 65–70.
Люди возвращаются. Я бы назвал это отрицательным оттоком.
— Почему они возвращаются?
— Думаю, потому, что Revolut пользуется все большая часть населения.
Даже если человек по каким-то причинам перестал пользоваться приложением, он продолжает слышать о Revolut от друзей и родственников и в итоге возвращается.
Искусственный интеллект: продуктовая команда из двух человек
— Насколько активно вы используете искусственный интеллект в управлении компанией?
— Мы начали заниматься ИИ около двух лет назад. Первоначальной задачей была оптимизация клиентской поддержки и переводов текстов.
Сегодня искусственный интеллект используется практически во всех подразделениях компании, включая разработку и маркетинг.
Мы даже пытаемся создать полноценного ИИ-сотрудника, который сможет самостоятельно выполнять весь комплекс рабочих задач.
Последние десять лет я оптимизировал огромное количество процессов в компании, исходя из сильных и слабых сторон людей.
Мы создавали системы KPI, дорожные карты, процессы найма и оценки эффективности сотрудников. Но через два-три года из-за искусственного интеллекта все это может стать неактуальным.
По сути, мы заново осмысливаем то, как должна работать компания.
— Как ИИ меняет ваш подход к найму? Должны ли команды из восьми человек теперь состоять из трех сотрудников или вы просто можете ставить перед прежними командами более амбициозные задачи?
— С технической точки зрения один человек теперь способен выполнять гораздо больше задач.
Я бы даже сказал, что необходимость в отдельных Android- и iOS-разработчиках может исчезнуть. Один фронтенд-разработчик способен выполнять обе функции.
Более того, один специалист может заниматься фронтендом, бэкендом и, возможно, даже анализом данных. То есть один человек способен отвечать практически за все технические аспекты продукта.
Вероятно, по-прежнему нужен дизайнер, хотя разработка дизайна тоже значительно упростилась.
Таким образом, продуктовая команда потенциально может состоять всего из двух человек.
— Изменился ли уже размер команд, которые занимаются разработкой новых продуктов Revolut?
— Пока нет. Мы по-прежнему работаем в рамках прежней модели.
— Не слишком ли это консервативно?
— Сейчас, наверное, действительно несколько консервативно.
Но я предпочитаю продолжать делать то, что работает, и одновременно экспериментировать с новыми подходами.
Когда мы убедимся, что новые решения действительно эффективны, начнем меняться.
— Разве команда из четырех человек, используя возможности ИИ, не способна вывести новый продукт на рынок?
— Безусловно, способна.
Проблема заключается в том, что все внутренние процессы Revolut пока выстроены с учетом специализации сотрудников.
У нас есть iOS-разработчики, Android-разработчики, бэкенд-разработчики, специалисты по анализу данных, операционные менеджеры. Существуют отдельные системы и соответствующие права доступа.
Поэтому сегодня достаточно сложно нанять одного человека, предоставить ему доступ ко всем необходимым системам и позволить с помощью ИИ создавать весь необходимый программный код.
Нам предстоит изменить сами процессы.
— Как в результате изменится организационная структура Revolut?
— Прежде всего мы стараемся автоматизировать как можно больше задач.
Когда автоматизация достигнет необходимого уровня, мы, надеюсь, сможем нанимать меньше сотрудников.
Но пока, на мой взгляд, мы еще не достигли этого этапа.
Международная экспансия: конкуренция с Nubank и Kaspi
— Исторически Revolut конкурировал преимущественно с традиционными банками. У вас не было устаревшей технологической инфраструктуры, необходимости содержать отделения и многих других издержек. Однако в Бразилии вам предстоит конкурировать с Nubank, а при выходе в Казахстан — с Kaspi. Насколько сложнее конкурировать с другими цифровыми банками?
— Мы пока не присутствуем в Казахстане.
Но, безусловно, конкуренция с цифровыми банками сложнее.
Когда мы рассматриваем возможность выхода в новую страну, решение зависит от нескольких факторов: насколько слабы продукты действующих банков, какой будет юнит-экономика в расчете на клиента и насколько сложно получить лицензию.
Если в стране высокая конкуренция среди цифровых банков, трудно получить лицензию, а юнит-экономика непривлекательна, мы либо отказываемся от выхода на этот рынок, либо снижаем его приоритетность.
Мы стараемся отдавать предпочтение рынкам, на которых много традиционных банков, хорошие экономические показатели и относительно доступная процедура лицензирования.
— Получается, вы ищете рынки с традиционными игроками, которые недостаточно активно развиваются?
— Именно.
— Какие факторы, помимо уровня доходов населения, позволяют прогнозировать юнит-экономику нового рынка?
— Законодательство в области межбанковских комиссий, регулирование процентных ставок по кредитам.
Кроме того, при высокой инфляции процентные ставки по кредитам, как правило, еще выше, соответственно, выше может быть и маржа.
— Тогда не удивительно ли, что Revolut вырос именно в Европе, где и межбанковские комиссии, и кредитование жестко регулируются?
— Европа действительно очень сложный рынок.
Думаю, из 50 цифровых банков, которые начинали работать, выжили, возможно, три или четыре.
Мы смогли выдержать эту жесткую конкуренцию. Это означает, что теперь мы лучше подготовлены к конкурентной борьбе на других рынках.
Revolut намерен конкурировать с American Express и Chase
— Американский рынок исторически был довольно сложным для необанков. При этом США быстро внедряют многие технологии и сами создают значительную часть этих технологий. Почему развитие цифровых банков происходило настолько медленно?
— Исторически американский регулятор был одним из самых жестких.
Многие стартапы не могли получить банковскую лицензию или предпочитали не получать ее, поскольку это было слишком сложно.
Традиционные технологические компании не хотят работать в условиях жесткого регулирования, поскольку это может серьезно осложнить их бизнес.
В результате они вступали в партнерства с традиционными банками.
Однако такая модель не слишком хорошо работает. С одной стороны, существует технологическая компания, с другой — банковские специалисты по комплаенсу. Это разные организации, которые не всегда способны эффективно взаимодействовать.
Я считаю, что сама модель была неправильной.
— То есть необходимо контролировать всю инфраструктуру, включая лицензирование?
— Да. Кроме того, существовало представление, что технологии и комплаенс должны развиваться отдельно друг от друга.
В Revolut мы рассматриваем это как единый бизнес. Необходимо автоматизировать комплаенс с использованием технологий.
— Изменилась ли регуляторная среда в США при новой администрации?
— Процессы стали быстрее. Сейчас получение лицензии может занять менее года, тогда как раньше на это уходило четыре-пять лет.
— На каком этапе находится получение банковской лицензии Revolut?
— Мы получили условное одобрение. Нам необходимо получить еще два одобрения.
— Речь идет об Управлении контролера денежного обращения США (OCC)?
— Да.
— Когда Revolut планирует начать масштабное развитие на американском рынке?
— Надеюсь, в следующем году.
— Что необходимо изменить в продуктовой стратегии, чтобы добиться успеха в США?
— Основным продуктом должны стать кредитные карты.
В США клиенты получают множество преимуществ от American Express и Chase. Поэтому нам также необходимо сформировать предложение, построенное вокруг кредитных карт и предоставляющее широкий спектр дополнительных возможностей.
— То есть вы хотите напрямую конкурировать с American Express Platinum и Chase Sapphire? Как вы собираетесь это делать?
— Предлагая такие же или даже более привлекательные преимущества, дополненные всей нашей продуктовой экосистемой.
Они предлагают прежде всего платежные продукты, а мы предоставляем также услуги по управлению капиталом, криптовалютные сервисы, инвестиции, трейдинг и другие возможности.
Зачем Revolut собственный стейблкоин
— Почему вы решили заняться запуском собственного стейблкоина, привязанного к евро?
— Во-первых, это привлекательный бизнес.
Во-вторых, на рынке существуют стейблкоины, привязанные к доллару США, но нет сопоставимого по значимости и доверию эквивалента в евро.
Учитывая наши позиции в Европе, нам стоит этим заняться.
— Вы работаете над этим проектом уже несколько лет?
— Да. Необходимая технологическая инфраструктура была создана достаточно давно.
Почему CEO Revolut не доверяет одним лишь KPI
— Как организован ваш рабочий день? Вы действуете в зависимости от возникающих задач или придерживаетесь жесткого графика?
— С понедельника по пятницу мой график расписан с интервалами по 15–30 минут.
Обычно это обсуждение результатов бизнеса, анализ продуктов и индивидуальные встречи.
Суббота и воскресенье — время для более свободной работы и размышлений.
Я стараюсь максимально ограничивать количество внешних встреч и посвящать 95% своего времени внутренним делам компании.
— Считаете ли вы, что руководители компаний слишком много времени уделяют внешним коммуникациям, конференциям и публичным мероприятиям?
— На сто процентов. Я выделяю время на конференции, возможно, два-три раза в год.
Меня прежде всего интересуют продукты и бизнес-процессы.
— В Revolut есть автоматизированная система оценки эффективности продуктов, KPI и дорожные карты. Какую дополнительную ценность в этом случае приносит ваше личное участие?
— У нас действительно существует система KPI, дорожных карт и процессов, ориентированных на достижение результатов.
Раньше я занимался этим вручную. Сейчас значительная часть работы полуавтоматизирована. Специализированная команда проверяет корректность KPI и выполнение дорожных карт на уровне отдельных команд, подразделений и компании в целом.
Моя работа заключается в определении продуктовых направлений, оценке функциональности продуктов, а также выявлении ситуаций, когда за хорошими показателями скрываются проблемы.
Бывает, что все выглядит прекрасно, KPI выполняются, но я понимаю, что результаты могли бы быть намного лучше.
— Какие проблемы могут скрываться за хорошими KPI?
— Необходимо смотреть глубже.
KPI могут быть достигнуты благодаря внешним факторам или просто удаче. Поэтому нужно анализировать сам продукт, его функциональность и скорость разработки.
Приведу пример. Два-три года назад наше направление инвестиций и трейдинга росло примерно на 60–80% в год.
Я считал, что этого недостаточно и что рост должен составлять около 300%.
Когда я начал детально разбираться, стало очевидно, что качество продукта и его функциональность не соответствовали необходимому уровню.
Мы сменили команду, и теперь направление растет на 300%.
— Что больше всего раздражает вас при обсуждении новых продуктов?
— Некомпетентность.
У нас есть определенные стандарты качества, и все сотрудники о них знают.
Когда после запуска такого количества продуктов я вижу решение, которое не соответствует нашим стандартам, особенно если мы повторяем уже допущенные ошибки, меня это действительно раздражает.
Искусственный интеллект как инструмент венчурных инвестиций
— Как развивается ваш инвестиционный фонд, использующий искусственный интеллект?
— Достаточно хорошо. По доходности он сейчас входит в число 3–4% лучших фондов мира. Модель действительно работает.
— В чем заключается ее особенность?
— Мы используем модель машинного обучения, обученную на большом объеме данных о стартапах.
Она анализирует определенные характеристики компаний и на их основе определяет, в какие стартапы стоит инвестировать.
Это венчурная компания, использующая искусственный интеллект. За последние два-три года она приняла участие примерно в 40–50 сделках.
— Но в венчурном бизнесе недостаточно определить перспективную компанию. Необходимо еще получить возможность инвестировать в нее. Как вы решаете эту задачу?
— Как вы правильно заметили, сначала необходимо создать качественную модель, которая с высокой точностью определяет, в какие стартапы стоит инвестировать.
Вторая задача — получить возможность войти в сделку.
Наше предложение основателям стартапов состоит из трех компонентов.
Во-первых, мы делимся управленческими практиками Revolut. Рассказываем, как именно компания нанимает сотрудников, управляет эффективностью и выстраивает операционные процессы, чтобы предпринимателям не приходилось создавать все с нуля.
Во-вторых, я лично консультирую основателей.
В-третьих, мы помогаем им продавать свои продукты непосредственно Revolut или нашим клиентам.
Таким образом, мы выступаем инвестором, который приносит дополнительную ценность.
IPO Revolut: ориентир — 2028 год
— Когда Revolut станет публичной компанией?
— Надеюсь, в 2028 году, через два года, если рыночная конъюнктура будет благоприятной.
— Что еще необходимо сделать для выхода на биржу?
— Это еще незавершенный процесс.
Нам необходимо масштабировать бизнес в США и выйти на ряд новых рынков.
Мы должны доказать, что можем быть столь же успешными за пределами Европы, особенно на рынках, где финансовый бизнес строится преимущественно на кредитовании.
— Обязательно ли Revolut должен полноценно выйти на американский рынок до IPO? Компания уже обладает значительными масштабами.
— Это необязательное условие, но было бы хорошо.
Я не концентрируюсь исключительно на оценке стоимости компании или ее готовности к IPO.
У нас есть дорожная карта развития, которую мы хотим реализовать. Именно на ней мы и сосредоточены.
Управление персоналом: почему сотрудников нужно оценивать каждый квартал
— Какие управленческие практики Revolut наиболее существенно отличаются от подходов других компаний?
— Найм сотрудников, управление эффективностью и создание продуктов.
Хотя с развитием искусственного интеллекта некоторые из этих практик могут потерять актуальность.
— Чем отличается ваша система управления эффективностью сотрудников?
— Думаю, очень важно проводить оценку ежеквартально.
Большинство компаний делают это раз в год. На мой взгляд, это слишком большой срок.
Проблема заключается в том, что многие руководители склонны откладывать принятие решений в отношении сотрудников, демонстрирующих низкую эффективность.
Если соответствующая процедура проводится только раз в год, это не слишком помогает компании.
Такие вопросы необходимо решать как можно быстрее.
Проводить оценку ежемесячно слишком затратно по времени, но раз в квартал — вполне возможно.
— Стараетесь ли вы сделать оценку эффективности сотрудников более количественной, чем в других компаниях?
— Да, мы стараемся использовать количественные показатели везде, где это возможно.
Каждый сотрудник оценивается по трем направлениям: профессиональным навыкам, результатам работы и соответствию корпоративной культуре.
Результаты работы определяются на основе выполнения дорожной карты и KPI.
Все три аспекта оцениваются непосредственным и функциональным руководителями. Кроме того, действует дополнительная процедура проверки корректности оценки.
— Но в некоторых профессиях эффективность объективно измерить проще, чем в других. Например, у менеджера по продажам можно оценить объем продаж. А как быть с юристами?
— В нашем случае существуют показатели эффективности практически для всех юридических направлений, по крайней мере на уровне команд.
Например, специалисты по коммерческому праву работают с договорами. Соблюдают ли они установленные сроки обработки документов? Сколько недочетов содержится в договорах?
Все это можно измерить.
На уровне юридических команд у нас определенно есть KPI. Что касается индивидуальных показателей каждого юриста, я не уверен, что они уже внедрены повсеместно, но это вполне возможно.
— То есть большинство компаний недооценивают возможности количественной оценки эффективности сотрудников?
— Безусловно. Количественной оценке поддается гораздо больше процессов, чем предполагает большинство компаний.
Можно ли измерить абсолютно все? Нет. Поэтому в некоторых случаях необходимо использовать и другие опережающие индикаторы, а не только KPI.
Источник: подкаст Cheeky Pint, Джон Коллисон — Nik Storonsky: The Most Uncompromising Banking CEO.
Перевод и литературная редакция — FinTech & Retail Eurasia.
Теги для сайта: Revolut, Николай Сторонский, Stripe, Джон Коллисон, финтех, необанки, цифровой банкинг, искусственный интеллект, стейблкоины, IPO, Kaspi, кредитование, банковские экосистемы.
Примечание для редакции: сохранены все основные тематические блоки 52-минутного интервью. Удалены преимущественно речевые повторы, промежуточные реплики и рекламная интеграция Stripe. Числа и заявления спикера приведены по предоставленной расшифровке, без независимой проверки.