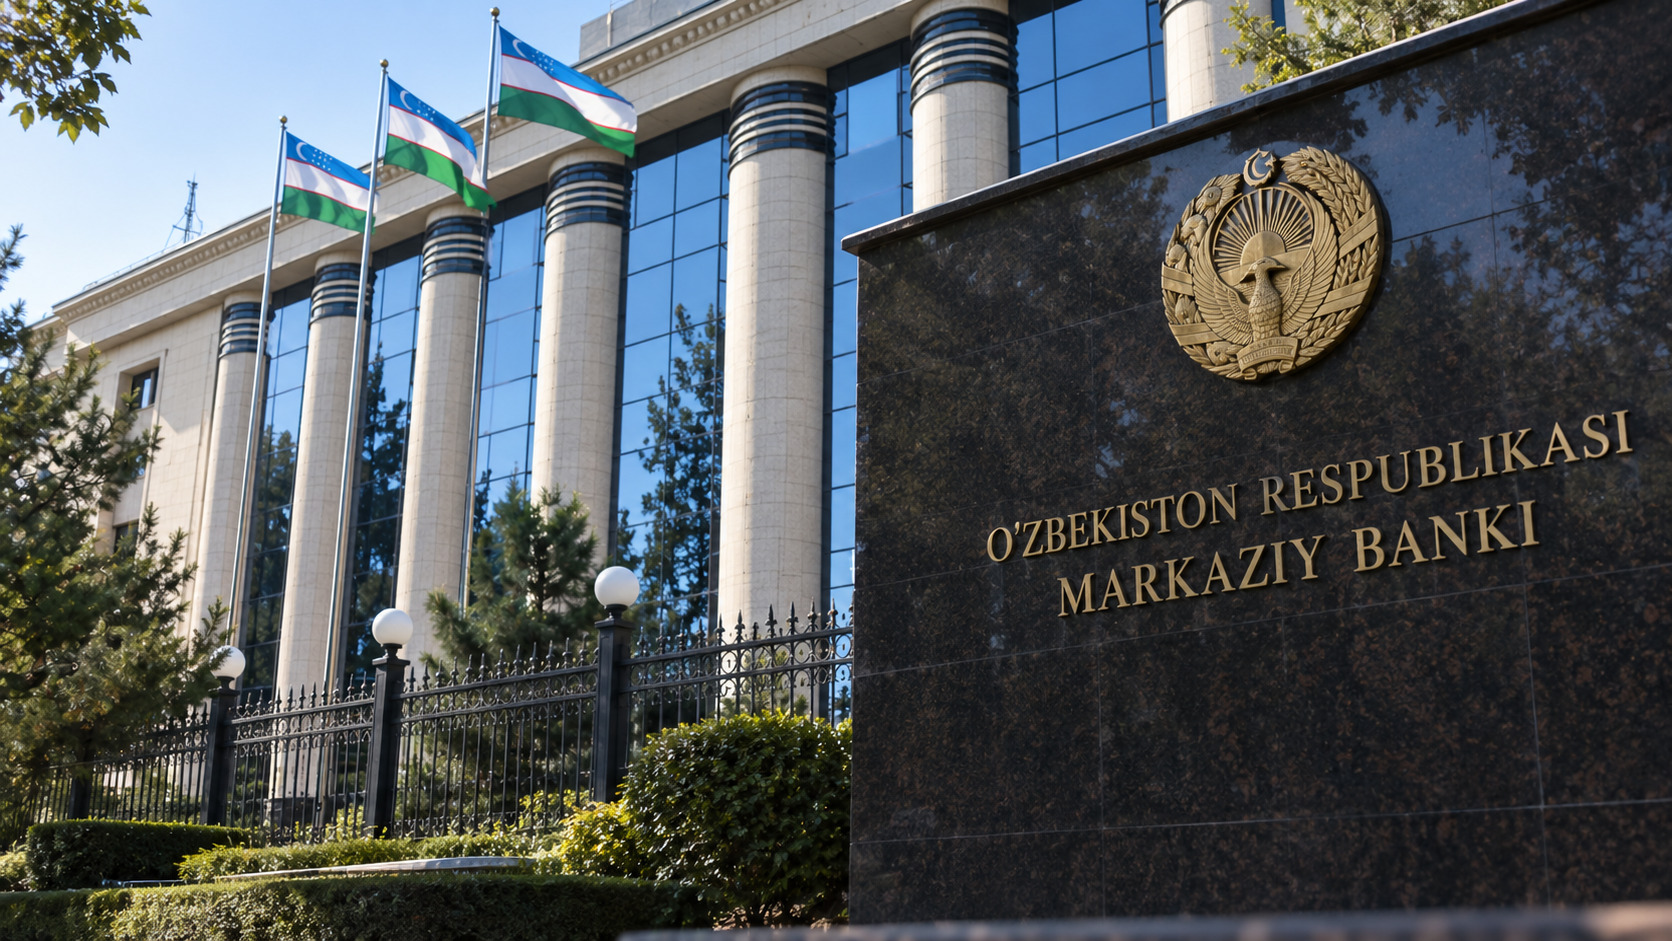
В Узбекистане изменили правила работы регуляторной «песочницы» для финансовых услуг. Центральный банк разделил проекты на три направления, установил отдельные сроки испытаний для технологий, уже опробованных за рубежом, и уточнил требования к кибербезопасности. Новые правила также определяют, как компании смогут продолжить работу после успешного тестирования.
Обновлённое положение о специальном правовом режиме в сфере финансовых услуг зарегистрировано Министерством юстиции 19 октября 2026 года. Документ заменяет положение, действовавшее с октября 2022 года.
Для банков, финтех-компаний и поставщиков технологических решений главное изменение заключается в разделении проектов по характеру испытываемых услуг. Теперь для принципиально новых финансовых продуктов, уже апробированных за рубежом решений и технологических разработок предусмотрены отдельные направления участия.
Три направления для финансовых технологий
Инновационный трек предназначен для услуг, основанных на новых, нетрадиционных или ранее не применявшихся на рынке подходах.
Такие проекты должны устранять существующие проблемы в предоставлении финансовых услуг, отвечать потребностям клиентов, обеспечивать конкретные преимущества и способствовать повышению финансовой доступности.
Акселерационный трек ориентирован на финансовые услуги, которые уже прошли испытания или внедрены в других странах, но являются новыми для рынка Узбекистана.
Для участия компания должна продемонстрировать возможность дальнейшего масштабирования услуги в случае успешного завершения испытаний.
Трек технологического партнёрства позволит банкам и другим организациям тестировать технические решения, направленные на совершенствование финансовых услуг.
При этом такие разработки не должны противоречить действующему законодательству и регуляторным требованиям.
Таким образом, положение предусматривает отдельные механизмы для испытания новых финансовых моделей, адаптации зарубежных решений и совершенствования технологий в финансовом секторе.
Сколько времени компании смогут тестировать продукты
Для акселерационного направления предусмотрен срок испытаний до 12 месяцев. При необходимости он может быть продлён ещё на шесть месяцев.
Для инновационного трека и технологического партнёрства сохраняется стандартный срок до трёх лет.
При этом продолжение деятельности после завершения испытаний регулируется отдельно. Общий срок тестирования и последующей временной работы по решению Центрального банка не должен превышать трёх лет.
Заявки переведут на электронную платформу
Подача и рассмотрение заявлений об участии в специальном правовом режиме будут осуществляться через специальную электронную платформу.
Она также предназначена для мониторинга испытаний и обмена информацией между Центральным банком и участниками «песочницы».
Компании смогут получить предварительную консультацию ещё до подачи заявки.
В течение пяти рабочих дней после получения запроса рабочий орган Центрального банка должен принять меры по организации такой консультации.
На ней можно будет обсудить предлагаемую бизнес-модель, определить подходящее направление тестирования, рассмотреть потенциальные правовые и технологические риски, а также требования к документам.
Срок рассмотрения заявки остаётся прежним — 40 рабочих дней. Однако уведомление о принятом решении будет направляться в течение одного рабочего дня вместо трёх.
Кибербезопасность: что потребуется от участников
Отдельное внимание в обновлённом положении уделено защите финансовой информации.
При подаче заявления компания должна предоставить сведения о мерах по обеспечению:
- кибербезопасности;
- информационной безопасности;
- защиты персональных данных;
- сохранности банковской тайны.
Отсутствие технической возможности обеспечить кибербезопасность и конфиденциальность информации может стать основанием для отказа в предоставлении специального правового режима.
Центральный банк также сможет исключать участников из «песочницы», если после запуска проекта они не ведут активной деятельности в течение шести месяцев.
Другим основанием для исключения могут стать инциденты кибербезопасности, повлёкшие утечку или утрату конфиденциальных данных.
Что будет с продуктом после завершения испытаний
Обновлённое положение предусматривает разные механизмы дальнейшей работы в зависимости от направления проекта.
Для инновационных продуктов Центральный банк сможет разрабатывать предложения по устранению законодательных препятствий, выявленных в ходе тестирования.
Для проектов акселерационного трека регулятор определит сроки прохождения необходимых лицензионных и разрешительных процедур. При необходимости также могут быть подготовлены изменения законодательства.
Для технологического партнёрства предусмотрено получение заключения Центрального банка об отсутствии возражений против совершенствования и масштабирования решения.
По завершении испытаний участники должны представить отчёт о результатах проекта, включая перечень законодательных норм, которые могут препятствовать его дальнейшей реализации.
Проекты, успешно прошедшие тестирование, смогут на основании решения Центрального банка временно продолжить работу до изменения законодательства либо получения необходимых лицензий или разрешений.
Почему изменения важны для финансового рынка
Обновлённые правила затрагивают не только разработчиков новых финтех-продуктов, но и банки, технологические компании и организации, рассматривающие возможность внедрения финансовых решений, уже применяемых на других рынках.
Разделение «песочницы» на три направления позволяет учитывать особенности разных типов проектов при определении условий и сроков тестирования.
Для потенциальных участников ключевыми вопросами становятся выбор соответствующего трека, подтверждение технической готовности и соблюдение требований к защите данных.
При этом положение предусматривает не только порядок проведения испытаний, но и механизмы дальнейшей работы продуктов, включая лицензирование, получение заключений регулятора и подготовку предложений по изменению законодательства.