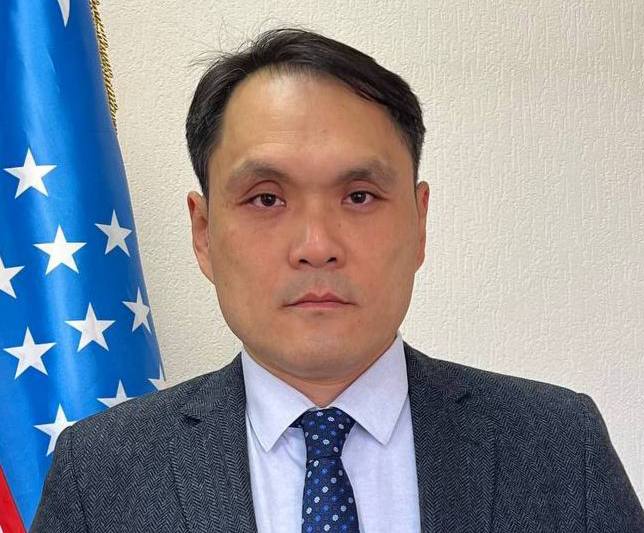
Фондовый рынок Узбекистана может удвоить объем привлекаемого капитала к 2030 году, а новые финансовые инструменты — открыть дополнительные возможности для бизнеса и инвесторов. Когда появятся первые сукук, что изменится для частных инвесторов и сможет ли страна стать региональным финансовым центром? Об этом в интервью FinTech & Retail Eurasia рассказал Валерий Ли,начальник управления по развитию и цифровизации рынка капитала НАПП.
FinTech & Retail Eurasia: Как изменится инвестиционный рынок Узбекистана после принятия нового закона? Какие инструменты способны привлечь больше всего капитала и о каких объемах инвестиций может идти речь?
Валерий Ли, начальник управления по развитию и цифровизации рынка капитала :
Прежде всего, рынок станет более разнообразным и предсказуемым. Сегодня у инвесторов и компаний выбор инструментов достаточно ограничен. Новый закон должен изменить эту ситуацию: помимо акций и традиционных облигаций, появятся правовые возможности для выпуска сукук, обеспеченных и секьюритизированных облигаций, использования деривативов.
На первом этапе наибольший практический эффект ожидается от корпоративных облигаций, в том числе в иностранной валюте, а также покрытых и секьюритизированных; далее — от инструментов исламского финансирования. Узбекистану нужны долгосрочные ресурсы, и рынок капитала должен стать реальной альтернативой банковскому финансированию.
Что касается цифр, Указом Президента Республики Узбекистан от 18 декабря 2025 года № УП-254 «О дополнительных мерах по улучшению инвестиционного климата на рынке капитала» поставлена цель — привлечь до 2030 года дополнительно 1 млрд долларов инвестиций через фондовый рынок, в том числе за счёт выпуска корпоративных облигаций на 5 трлн сумов. Новый закон должен помочь создать необходимые инструменты и инфраструктуру для достижения этой цели. Кроме того, согласно прогнозным оценкам Агентства, объем привлечения средств через фондовый рынок предполагается увеличить с 10 трлн сумов в 2026 году до 20 трлн сумов к 2030 году.
FinTech & Retail Eurasia: Кто первым выйдет на рынок сукук? Есть ли уже заинтересованные компании и когда можно ожидать первых выпусков исламских ценных бумаг?
Валерий Ли:
Пока говорить о конкретных первых эмитентах и датах размещения преждевременно. Мы не хотим торопиться с формальными объявлениями — нам важнее создать работающую правовую модель.
Законопроект предусматривает несколько вариантов выпуска сукук, в том числе на основе аренды, партнёрства и торговых операций. Это позволит использовать их не только для финансирования отдельных крупных проектов, но и для привлечения средств розничных клиентов и компаний из разных отраслей экономики.
Наша задача — не просто провести первый выпуск, а сформировать устойчивую модель, которая позволит использовать сукук на регулярной основе.
FinTech & Retail Eurasia: Смогут ли фьючерсы и опционы стать массовыми инвестиционными инструментами? Кто получит к ним доступ и как государство намерено защитить частных инвесторов от рисков?
Валерий Ли:
Фьючерсы и опционы не рассматриваются нами как инструменты массового инвестирования, особенно для частного или розничного инвестора. Это достаточно сложные финансовые продукты, и их основное назначение — управление рисками. Также для профессиональных инвесторов это дополнительные возможности для работы на рынке.
Законопроект предусматривает регулирование фьючерсов, опционов, форвардов и свопов, а также развитие механизмов клиринга, обеспечения сделок и неттинга.
При этом доступ к отдельным сложным инструментам должен быть ограничен с учётом категории инвестора и его опыта. Мы считаем, что частный инвестор должен понимать, какой риск он принимает на себя. Поэтому расширение рынка деривативов должно сопровождаться соответствующими требованиями к профессиональным участникам, раскрытию информации и защите клиентов.
FinTech & Retail Eurasia: Что сегодня мешает узбекистанцам активно инвестировать в фондовый рынок? Какие конкретные изменения могут сделать инвестиции доступнее и привлекательнее банковских депозитов?
Валерий Ли:
Представляется, что всё-таки главная проблема заключается не только в недостатке финансовой грамотности населения.
Люди должны видеть на рынке понятные инструменты, в том числе ценные бумаги надёжных эмитентов, иметь возможность легко их приобрести и, что не менее важно, продать при необходимости.
Новым законом предлагается расширить перечень доступных финансовых инструментов, совершенствовать деятельность инвестиционных посредников и кастодианов, повысить прозрачность эмитентов, усилить механизмы защиты прав инвесторов и расширить функциональные возможности Центрального депозитария.
Также следует отметить уже действующий механизм индивидуальных инвестиционных счетов, предусмотренный постановлением Кабинета Министров Республики Узбекистан от 13.06.2024 г. № 331. Он направлен на стимулирование долгосрочных вложений физических лиц в ценные бумаги посредством предусмотренных законодательством налоговых льгот.
При этом я бы не стал противопоставлять рынок ценных бумаг банковским депозитам. У них разные задачи и разный уровень риска. Наша цель — чтобы у граждан появилась реальная альтернатива и возможность самостоятельно выбирать, куда направлять свои сбережения.
FinTech & Retail Eurasia: Может ли Узбекистан стать региональным центром исламского финансирования и торговли ценными бумагами? Какие конкурентные преимущества для этого есть и что необходимо изменить, чтобы привлечь крупных иностранных инвесторов?
Валерий Ли:
Такая перспектива есть. Узбекистан обладает достаточно крупным внутренним рынком, особенно розничным, выгодным географическим положением и значительным потенциалом для финансирования инфраструктурных и промышленных проектов с учетом проводимых в стране реформ. Кроме того, есть возможности для привлечения капитала из стран Ближнего Востока и других государств, где исламское финансирование занимает важное место.
Но для того, чтобы стать региональным центром, недостаточно просто внедрить сукук или другие новые инструменты.
Поэтому наряду с внедрением новых инструментов необходимо продолжать работу над инфраструктурой, качеством корпоративного управления, раскрытием информации, развитием профессиональных участников и сближением национального регулирования с международными стандартами.