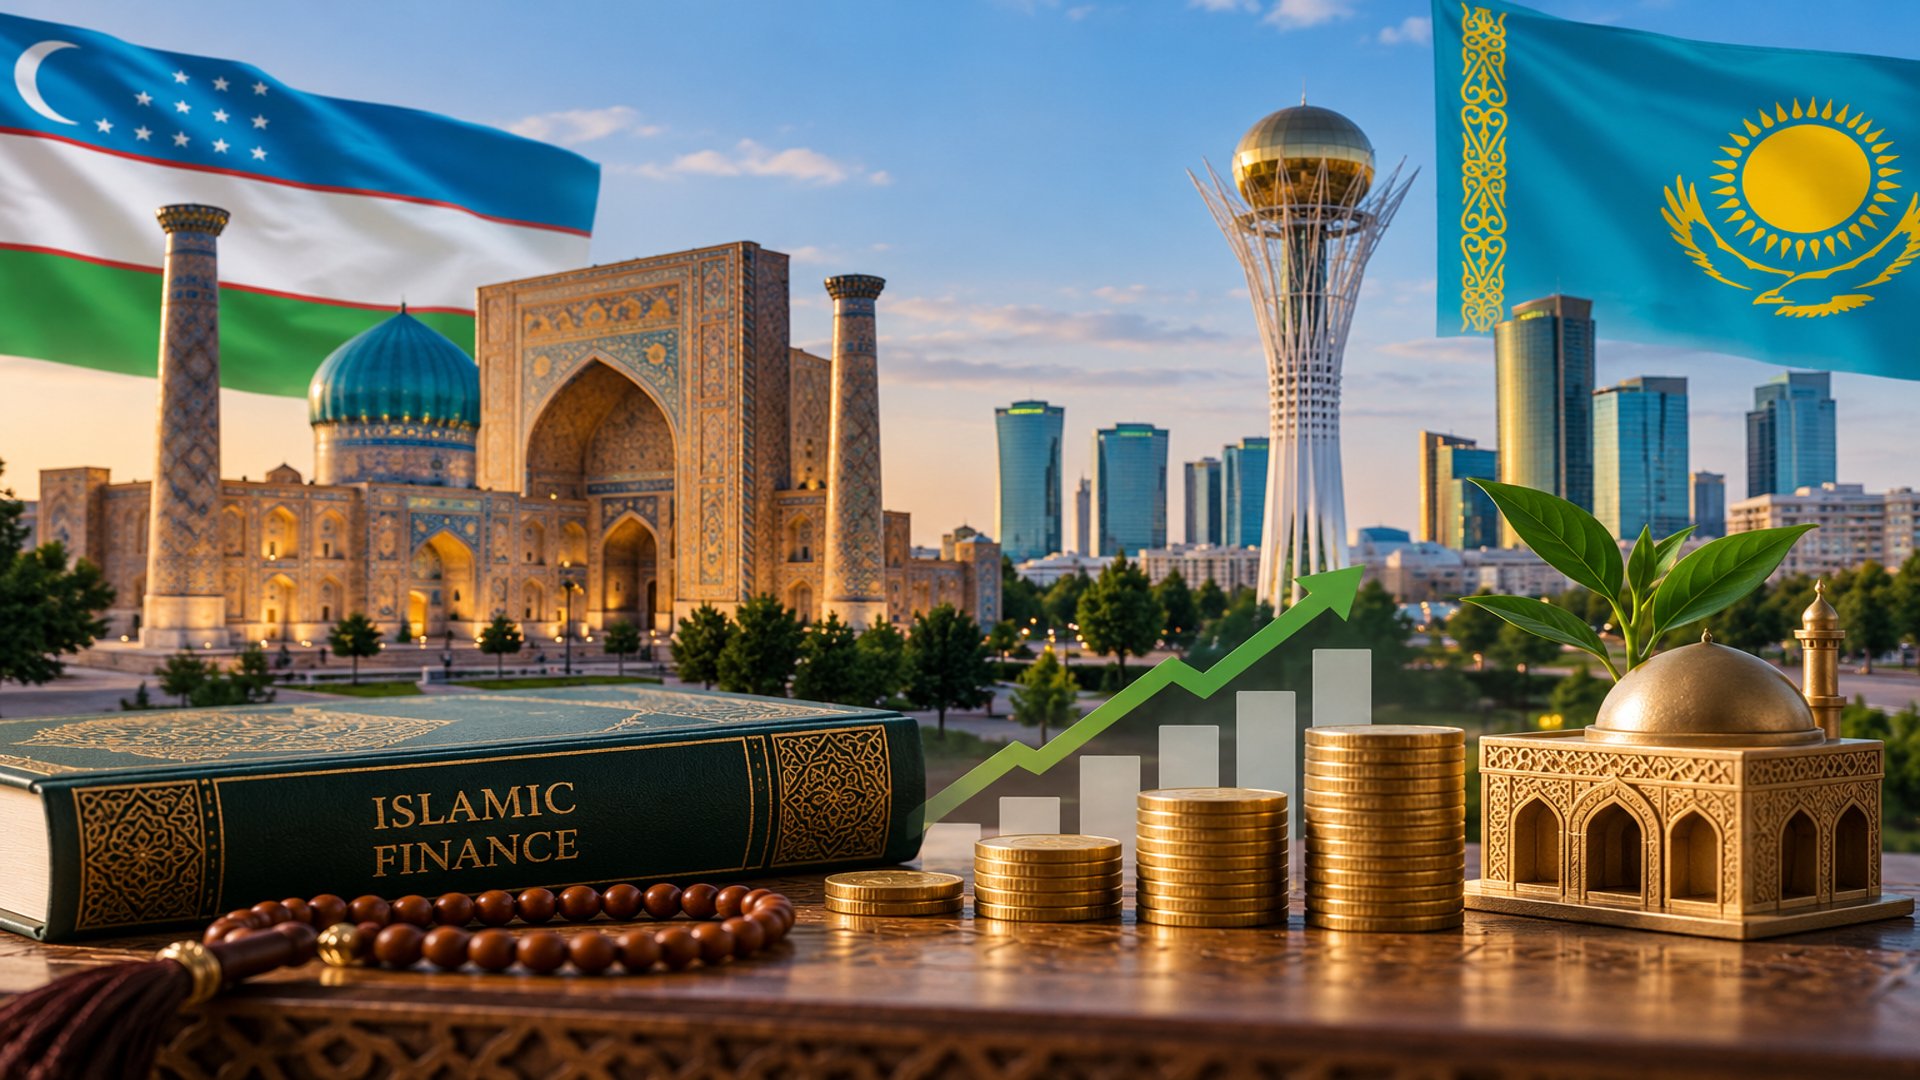
Узбекистан впервые разрешил коммерческому банку проводить исламские финансовые операции, а в Казахстане зарегистрирована компания с заявленным капиталом $12 млн, намеренная работать в том же сегменте. Два октябрьских события показывают различия в развитии исламских финансов на крупнейших банковских рынках Центральной Азии.
Исламское финансирование получает новые возможности для развития в Центральной Азии. В октябре 2026 года Узбекистан выдал первую специальную банковскую лицензию, а в Казахстане зарегистрировали компанию Tansar Islamic Bank Ltd, планирующую предоставлять исламские финансовые услуги.
Несмотря на внешнее сходство, эти события имеют разное юридическое значение.
В Узбекистане действующий коммерческий банк получил разрешение регулятора на новый вид деятельности. В Казахстане зарегистрирована компания, которой ещё необходимо пройти процедуру авторизации для осуществления регулируемых финансовых операций.
Это различие отражает особенности двух рынков: Узбекистан приступает к практическому применению недавно принятого законодательства, тогда как Казахстан продолжает развитие существующей инфраструктуры исламского финансирования.
Узбекистан: первая лицензия после законодательной реформы
23 октября 2026 года правление Центрального банка Узбекистана приняло постановление №28/1 о выдаче акционерному обществу Open Bank лицензии №1-И на осуществление исламской банковской деятельности.
Регулятор сообщил об этом 26 октября.
Лицензия предоставляет право проводить исламские финансовые операции, предусмотренные статьёй 5¹ Закона «О банках и банковской деятельности».
Open Bank уже является действующим коммерческим банком. Ранее он работал под названием Smart Bank, а в сентябре 2025 года сменил наименование.
Таким образом, первая исламская банковская лицензия выдана не вновь созданной финансовой организации, а существующему участнику банковского рынка.
Правовую основу для такого решения сформировал Закон №ЗРУ-1126 от 27 марта 2026 года, вступивший в силу 29 июня.
Документ предусматривает возможность осуществления исламской банковской деятельности как специализированными банками, так и действующими кредитными организациями, получившими соответствующее разрешение.
При совмещении традиционных и исламских банковских операций предусмотрены специальные требования к организации деятельности, учёту и контролю соответствия исламским финансовым стандартам.
Какие финансовые инструменты разрешены
Законодательство Узбекистана предусматривает несколько основных механизмов исламского финансирования.
К ним относятся мудараба — финансирование и привлечение инвестиционных вкладов на условиях распределения прибыли; вакала — операции на основе агентских договоров; мурабаха — финансирование через продажу товаров с согласованной наценкой; салам — предварительная оплата товаров с последующей поставкой; мушарака — партнёрское финансирование; иджара — исламская аренда, в том числе с возможностью выкупа.
Эти инструменты отличаются от традиционного процентного кредитования структурой договорных отношений.
Например, при мурабахе финансирование осуществляется через приобретение и последующую продажу товара клиенту по согласованной цене. При иджаре используется договор аренды имущества.
При этом отсутствие традиционного кредитного процента не означает отсутствия стоимости финансирования.
Доход финансовой организации может формироваться за счёт торговой наценки, арендных платежей или распределения прибыли в зависимости от выбранной договорной модели.
Следовательно, экономические условия исламских финансовых продуктов необходимо оценивать с учётом всех предусмотренных договором платежей и обязательств.
Казахстан: зарегистрирован Tansar Islamic Bank
В Казахстане 16 октября 2026 года в Международном финансовом центре «Астана» зарегистрировали компанию Tansar Islamic Bank Ltd.
Согласно официальному реестру Управления по регулированию финансовых услуг Астаны (AFSA), её заявленный акционерный капитал составляет $12 млн.
Единственным акционером зарегистрирована Tansar Group JSC.
Генеральным директором компании указан Рустем Баймаханов.
В регистрационных документах обозначено намерение компании заниматься исламским банковским финансированием, предоставлением платёжных услуг, денежными переводами, валютно-обменными операциями и управлением инвестиционными счетами с распределением прибыли.
Однако перечисленные направления пока не следует рассматривать как фактически предоставляемые услуги.
Регистрация юридического лица в МФЦА не означает автоматического получения права осуществлять регулируемую финансовую деятельность.
Для начала соответствующих операций требуется разрешение AFSA.
По состоянию на 26 октября подтверждения получения Tansar Islamic Bank такой авторизации в проверенных источниках нет.
Поэтому говорить о начале полноценной банковской деятельности компании преждевременно.
Две модели развития исламских финансов
Узбекистан и Казахстан используют разные правовые механизмы развития исламского банковского сектора.
В Узбекистане регулирование исламских операций интегрировано в национальное банковское законодательство.
Закон допускает получение специальной лицензии действующими коммерческими банками, что позволяет им расширять перечень предоставляемых финансовых услуг.
В Казахстане исламское финансирование регулируется национальным законодательством, а в рамках МФЦА действует отдельная система регулирования и авторизации финансовых организаций.
В обоих случаях осуществление банковских операций требует соблюдения установленных регуляторных требований.
Различие заключается в том, что узбекский Open Bank уже получил соответствующее разрешение, тогда как казахстанский Tansar Islamic Bank находится на стадии зарегистрированного юридического лица.
Что это означает для банковского рынка
Расширение правовой базы исламского финансирования создаёт возможность для появления дополнительных банковских продуктов.
Для предпринимателей такие инструменты могут представлять интерес при финансировании приобретения оборудования, товаров, транспорта и других активов.
Для банков это отдельное направление деятельности, требующее разработки договорных механизмов, управления рисками и соблюдения специальных стандартов.
Однако оценивать перспективы исламского банкинга только по количеству лицензий или зарегистрированных организаций недостаточно.
Экономическое значение нового сегмента будет зависеть от фактического объёма операций, условий предоставления финансирования, спроса со стороны клиентов и способности финансовых организаций выполнять требования регуляторов.
На сегодняшний день подтверждённые события позволяют говорить прежде всего о развитии правовой и институциональной инфраструктуры исламского финансирования.
Следующий этап — практическая реализация
Для Узбекистана следующим важным этапом станет начало предоставления конкретных исламских банковских продуктов после получения первой лицензии.
Для Казахстана одним из ближайших событий может стать получение Tansar Islamic Bank необходимой авторизации, если компания выполнит требования AFSA.
Пока ни регистрация новой компании, ни выдача отдельной лицензии сами по себе не позволяют оценить будущие объёмы исламского финансирования.
Для этого потребуются данные о фактически привлечённых средствах, выданном финансировании и количестве клиентов.
Октябрьские события показывают, что исламское финансирование получает дальнейшее институциональное развитие в Центральной Азии. Однако его влияние на банковский рынок будет определяться не регуляторными решениями как таковыми, а результатами работы финансовых организаций.