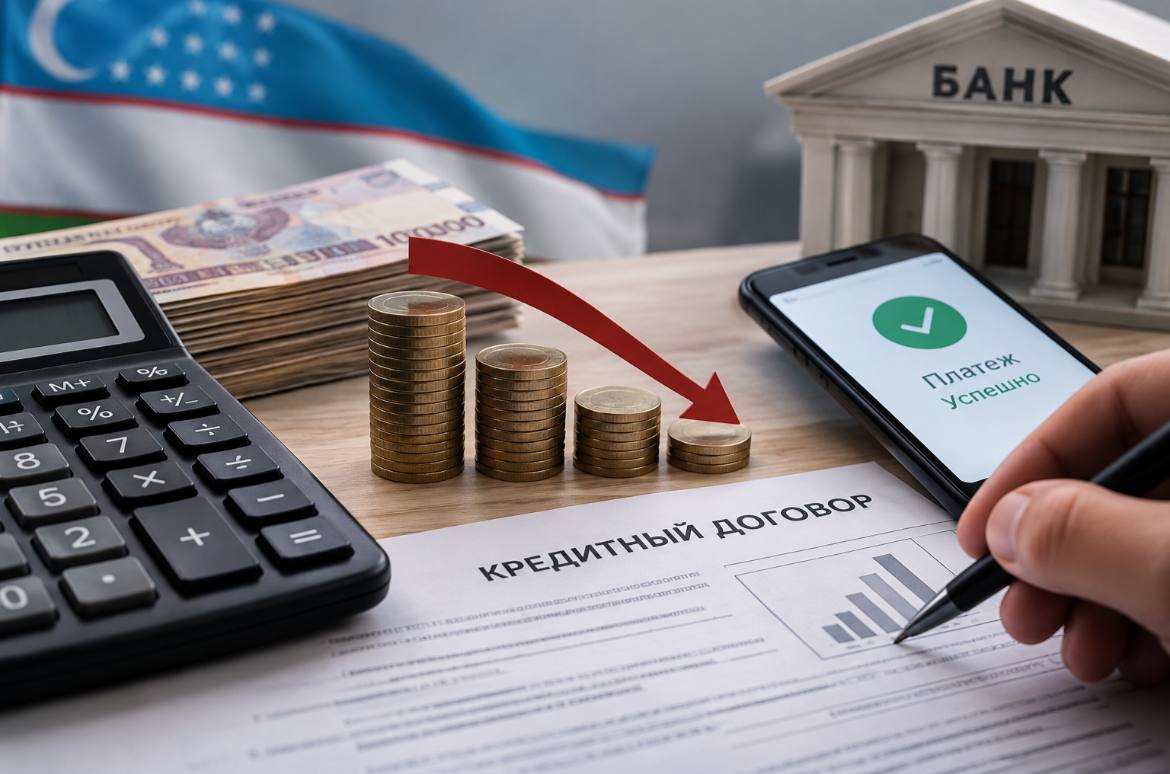
В Узбекистане дополнительные платежи по кредитам в отдельных банках не всегда направляются на уменьшение основного долга. В результате заёмщики продолжают платить проценты с задолженности, которую рассчитывали сократить. На проблему обратил внимание Комитет по развитию конкуренции и защите прав потребителей.
Как следует из сообщения ведомства от 9 октября, поводом для изучения ситуации стали обращения граждан по поводу порядка расчёта кредитных платежей.
Выяснилось, что в некоторых банках деньги, внесённые сверх обязательного ежемесячного платежа, остаются на транзитных счетах вместо погашения основного долга.
В результате задолженность не уменьшается, а начисление процентов продолжается.
Какие банки упоминаются
В сообщении Комитета по конкуренции названы Узпромстройбанк и Hamkorbank.
По данным ведомства, кредитные договоры этих банков предусматривают направление дополнительных платежей на погашение основного долга. Однако поступившие обращения свидетельствуют о том, что на практике это условие выполняется не всегда.
Одной из проблем также названы недостаточные возможности управления кредитными платежами через мобильные приложения банков.
Что должны знать заёмщики
Согласно действующим требованиям Центрального банка Узбекистана, если кредитным договором не предусмотрен иной порядок, средства, поступившие сверх ежемесячного платежа, должны направляться на погашение основного долга с последующим перерасчётом задолженности.
Таким образом, внесение дополнительной суммы должно учитываться в соответствии с условиями договора и действующими банковскими правилами.
При этом технические недостатки банковских систем не должны приводить к увеличению обязательств клиентов, подчёркивает Комитет по конкуренции.
Что может измениться
Для устранения выявленных проблем Комитет по конкуренции направил Центральному банку предложения пересмотреть действующий порядок распределения кредитных платежей.
Кроме того, ведомство предлагает закрепить правила расчёта платежей, включая условия досрочного погашения кредитов, непосредственно в законодательстве.
Речь идёт не о введении права на досрочное погашение с нуля, а об уточнении механизмов его реализации и защите интересов заёмщиков.
Пока это предложения, а не вступившие в силу изменения.
Для клиентов банков вопрос имеет практическое значение: при внесении дополнительных средств важно убедиться, что они действительно направлены на уменьшение основного долга, а задолженность и график платежей пересчитаны в соответствии с условиями договора.